2022年中国制冷空调设备产业上市公司全方位对比 业务布局与制冷设备深度解析
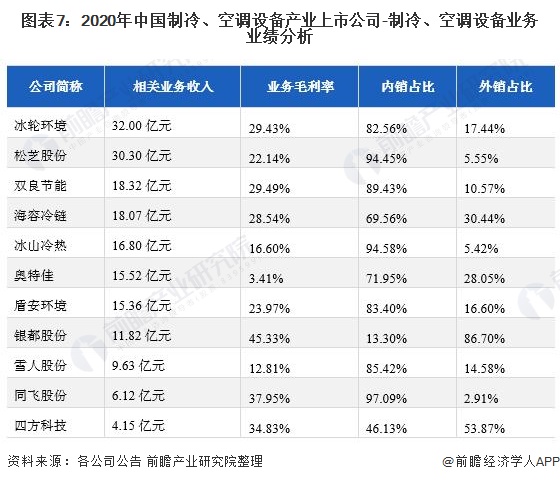
一、行业背景与市场概况
2022年,中国制冷空调设备行业在“双碳”战略、冷链物流扩张、数据中心 cooling 需求上升等多重因素驱动下,保持稳健增长。根据中国制冷空调工业协会数据,全年行业市场规模约达8000亿元,其中制冷设备(含压缩机、冷凝器、蒸发器、冷水机组等)占比超过45%。上市公司作为行业主力军,业务布局覆盖家用、商用、工业及特种制冷领域。
——
二、核心上市公司业务对比(2022年数据)
1. 冰轮环境(000811.SZ)
- 主营方向:工商用制冷设备、低温冷冻、中央空调。
- 具体产品:螺杆压缩机、盐水机组、冷链物流装备、CO2制冷系统。
- 业务布局:聚焦工业制冷与冷链,在烟台、广州、武汉设有生产基地,海外覆盖东南亚。
- 应用领域:食品加工、医药冷链、化工、冰雪场馆。
- 2022亮点:CO2跨临界制冷系统在商超领域落地超200个项目。
2. 盾安环境(002011.SZ)
- 主营方向:制冷配件+制冷设备。
- 具体产品:截止阀、四通阀、电子膨胀阀、冷凝机组、商用空调。
- 业务布局:浙江诸暨为核心,芜湖、珠海等地有制造基地;收购德国精工KC后强化工业制冷。
- 应用领域:家用空调、商用冷链、新能源汽车热管理。
- 2022亮点:新能源车热管理部件营收同比增长38%。
3. 雪人股份(002639.SZ)
- 主营方向:压缩机及制冷系统。
- 具体产品:螺杆压缩机、活塞压缩机、氢燃料电池空压机、制冰设备。
- 业务布局:福州总部,漳州、杭州设厂;收购瑞典SRM、意大利RefComp。
- 应用领域:冷链物流、工业制冷、氢能。
- 2022亮点:氨/CO2复叠制冷系统在大型冷库中标额破5亿元。
4. 汉钟精机(002158.SZ)
- 主营方向:螺杆压缩机、真空泵。
- 具体产品:制冷压缩机、空调压缩机、热泵压缩机。
- 业务布局:上海、浙江平湖、台湾新竹;越南工厂投产。
- 应用领域:商用空调、冷链、工业热泵。
- 2022亮点:热泵压缩机在北方清洁供暖市场占有率提升至22%。
5. 大冷股份(000530.SZ,现冰山冷热)
- 主营方向:工业制冷与空调成套设备。
- 具体产品:活塞/螺杆机组、蒸发式冷凝器、冷库门、制冰机。
- 业务布局:大连为主基地,武汉、广州、上海设立子公司。
- 应用领域:农副产品加工、石油化工、煤矿井下降温。
- 2022亮点:成立冰山冷热,整合冷热产业链,订单同比增长15%。
6. 海立股份(600619.SH)
- 主营方向:制冷压缩机(空调压缩机为主)。
- 具体产品:转子式压缩机、涡旋压缩机、车用电动压缩机。
- 业务布局:上海、南昌、绵阳、印度、泰国。
- 应用领域:家用空调、热泵、新能源汽车。
- 2022亮点:新能源车用压缩机销量突破100万台。
7. 三花智控(002050.SZ)
- 主营方向:制冷控制部件 + 汽车热管理。
- 具体产品:电子膨胀阀、四通阀、换热器、泵类。
- 业务布局:浙江新昌、绍兴、芜湖、墨西哥、波兰。
- 应用领域:家用/商用空调、冷链、新能源车。
- 2022亮点:制冷业务营收占比60%,热管理业务增速超50%。
——
三、制冷设备细分产品对比
| 产品类别 | 代表公司 | 核心技术/特点 | 2022市占率(国内) |
|--------|---------|--------------|----------------|
| 螺杆压缩机 | 冰轮环境、汉钟精机、雪人股份 | 双螺杆、单机双级、CO2跨临界 | 冰轮~28%、汉钟~22% |
| 转子压缩机 | 海立股份、美芝(非上市) | 直流变频、喷气增焓 | 海立~15% |
| 涡旋压缩机 | 盾安环境、英华特(非上市) | 柔性涡旋、补气增焓 | 盾安~10% |
| 冷凝机组 | 冰轮、大冷、雪人 | 蒸发式冷凝、氨/CO2 | 大冷~18% |
| 电子膨胀阀 | 三花智控、盾安环境 | 步进电机驱动、低噪音 | 三花~55%、盾安~20% |
| 冷水机组 | 冰轮、盾安、大冷 | 磁悬浮、变频离心 | 冰轮~12% |
——
四、业务布局区域与全球化程度
- 华东集群(江苏、浙江、上海):三花智控、盾安环境、海立股份、汉钟精机。产业链配套完善。
- 华北/东北集群(辽宁、山东):冰轮环境、大冷股份。贴近重工业和冷链产区。
- 华南/东南集群(福建、广东):雪人股份。对台及东南亚出口便利。
- 海外基地:海立(印度、泰国)、三花(墨西哥、波兰、越南)、汉钟(越南)、雪人(瑞典、意大利)。
对比看点:三花智控和盾安环境侧重核心部件全球化;冰轮环境、雪人股份以成套设备出口并承接海外工程。
——
五、2022年经营业绩对比(部分上市公司)
| 公司 | 营收(亿元) | 归母净利润(亿元) | 制冷设备营收占比 |
|-----|------------|----------------|--------------|
| 冰轮环境 | 75.2 | 5.1 | 62% |
| 盾安环境 | 102.3 | 7.8 | 48% |
| 雪人股份 | 36.5 | 0.9 | 70% |
| 汉钟精机 | 35.3 | 6.2 | 55% |
| 大冷股份 | 28.1 | 0.6 | 80% |
| 海立股份 | 165.0 | 1.4 | 88%(压缩机) |
| 三花智控 | 213.5 | 25.7 | 60% |
——
六、核心竞争要素与风险提示
竞争要素:
- 技术:CO2/NH3天然工质、磁悬浮、变频离心。
- 成本:铜、铝价格波动影响部件商毛利。
- 渠道:工程商绑定能力决定成套设备份额。
- 政策:“双碳”直接推动高效制冷设备替换。
风险:
- 原材料价格上涨、房地产降温、海外贸易壁垒、冷链物流投资放缓。
——
七、结论
2022年制冷空调设备产业上市公司呈现出部件龙头(三花、盾安、海立、汉钟)赢家通吃、成套设备商(冰轮、雪人、大冷)侧重系统集成与节能改造的格局。冰轮环境在工业制冷领域技术全面,雪人股份在CO2与氢能上有差异化,盾安环境和三花智控在核心部件及新能源热管理赛道成长性最高。
未来3年,天然工质、变频化、热泵替代锅炉将是主要增量方向:相关上市公司有望凭借已投产的CO2、NH3产线和海外基地占据先机。需要重点关注海立股份的新能源车压缩机爆发和冰轮环境在大型冷库及数据中心冷却的业务调整。
如若转载,请注明出处:http://www.chinalongwatch.com/product/52.html
更新时间:2026-10-07 02:15:52